

teklifimgelsin: Kredi Hesapla
tarafından TeklifimGelsin
4,6
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,6
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
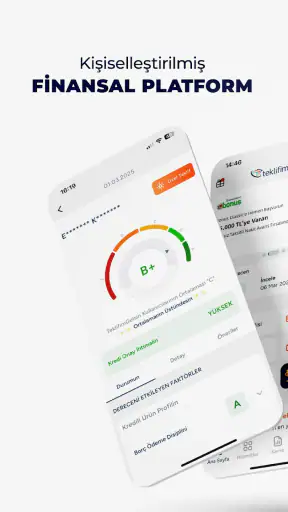
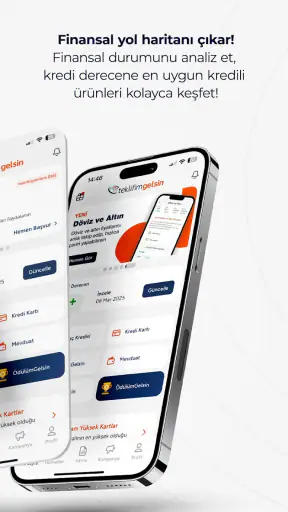
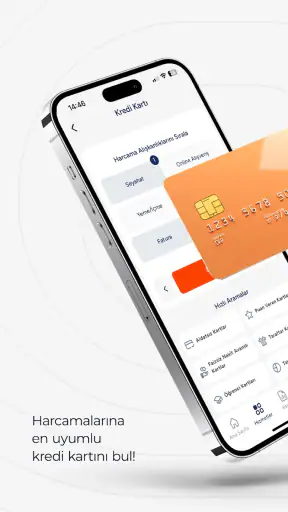
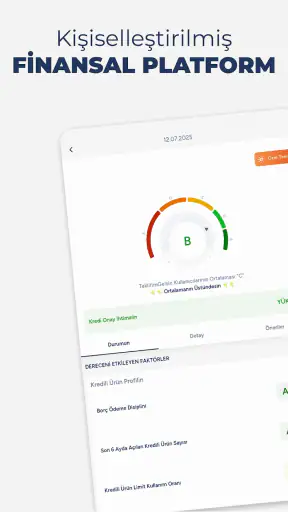
 Analiz eden: Getfullapps
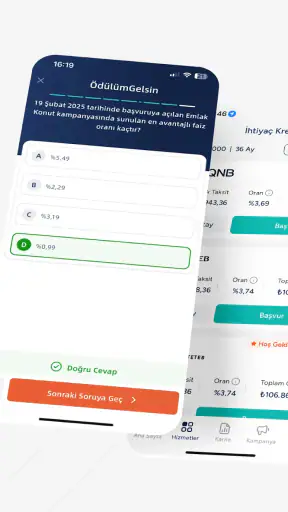
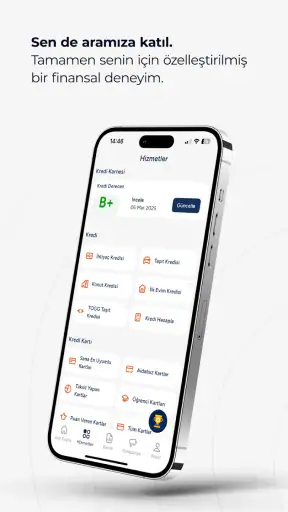
Bir kredi ya da kredi kartı ararken en yorucu bölüm çoğu zaman başvuru yapmak değil, hangi seçeneğin gerçekten bütçeme uyduğunu anlamaktır. Bankaların kendi uygulamalarına tek tek girip oranları, vade seçeneklerini ve toplam geri ödemeyi karşılaştırmak zaman alıyor. Benim deneyimimde teklifimgelsin: Kredi Hesapla, bu ilk araştırma aşamasını daha düzenli hale getiren, finans kategorisinde yer alan pratik bir karşılaştırma uygulaması.
Uygulamanın temel fikri basit: İhtiyacımı ve ödeme planımı belirledikten sonra farklı bankaların kredi ve kredi kartı tekliflerini aynı akış içinde inceleyebiliyorum. Bu, “en düşük aylık taksit hangisi?” sorusundan biraz daha fazlasını görmeyi sağlıyor. Çünkü düşük taksit, uzun vadede daha yüksek toplam geri ödeme anlamına gelebilir. Uygulamayı değerlendirirken benim için en önemli nokta da bu oldu: Son kararı benim yerime vermiyor, seçenekleri daha anlaşılır bir zemine taşıyor.
İhtiyacımı belirleyip karşılaştırmaya başladığım akış
Uygulamayı kullanmak için önce ne aradığımı netleştirmek gerekiyor. Tüketici kredisi, ihtiyaç kredisi ya da kredi kartı seçenekleri arasında amaç değiştikçe değerlendirme ölçütü de değişiyor. Örneğin kısa süreli bir nakit ihtiyacında aylık taksit öne çıkabilirken, daha uzun vadeli bir planda toplam geri ödeme ve vade farkı çok daha önemli hale geliyor.
İlk adımda tutarı ve ödeme süresini gerçekçi belirlemek gerekiyor. Burada benim önerim, bankanın verebileceği en yüksek tutarı değil, her ay zorlanmadan ödeyebileceğiniz miktarı esas almanız. Uygulama farklı teklifleri yan yana görmeye yardımcı olsa da bütçeyi belirleme sorumluluğu kullanıcıda kalıyor. Bu nedenle hesaplama ekranına gelişigüzel bir rakam yazmak yerine, kira, faturalar ve düzenli harcamalardan sonra kalan tutarı düşünmek daha sağlıklı.
Bu aşamada uygulamanın güçlü tarafı, araştırmayı tek tek banka uygulamalarında başlatmak zorunda bırakmaması. Bankaların kredi tekliflerini karşılaştırma fikri, özellikle hangi bankanın hangi vade aralığında daha uygun olabileceğini anlamaya çalışanlar için zaman kazandırıyor. Benzer şekilde kredi kartı arayan biri de yalnızca kartın adına bakmak yerine, kendi ihtiyacına uygun seçenekleri ayıklamaya başlayabiliyor.
Yine de ekranda görünen ilk seçeneği otomatik olarak en iyi seçenek kabul etmemek gerekiyor. Bir teklifin aylık ödemesi düşük olabilir, fakat vade uzadıkça toplam maliyet artabilir. Ben uygulamayı kullanırken her seçeneği iki ayrı açıdan düşünürdüm: Her ay hesabımdan çıkacak tutar ve borcun tamamı bitene kadar ödeyeceğim toplam miktar. Bu küçük alışkanlık, karşılaştırma sonucunu daha anlamlı hale getiriyor.
Günlük hayattan gerçek bir kullanım senaryosu
Örneğin evde beklenmedik bir masraf çıktığını ve belirli bir nakit ihtiyacı oluştuğunu düşünelim. Böyle bir durumda çoğu kişi önce kendi bankasının uygulamasına bakar, ardından birkaç tanıdık bankayı kontrol eder. Bu yöntem, ilk görülen teklifi normal kabul etme riskini taşıyor. Ben olsam önce Kredi Hesapla içinde aynı tutarı ve benzer vadeleri inceleyip bir referans aralığı oluştururdum.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Sonra yalnızca aylık ödemeye değil, toplam geri ödemeye ve vade değişince tablonun nasıl farklılaştığına bakardım. Daha kısa vade aylık bütçeyi zorlayabilir; daha uzun vade ise toplam maliyeti artırabilir. Bu nedenle uygulamanın asıl faydasını “en ucuz seçeneği tek dokunuşla bulmak” şeklinde değil, karar vermeden önce seçenekleri aynı çerçevede değerlendirmek olarak görüyorum.
Kredi kartı tarafında da benzer bir yaklaşım geçerli. Bir kartı yalnızca başvuru kolaylığı veya tanıdık banka adı nedeniyle seçmek yerine, kullanım alışkanlığıma uygun olup olmadığını düşünmek gerekiyor. Kartı her ay tamamen kapatabileceksem bir değerlendirme, borcu taşıma ihtimalim varsa bambaşka bir değerlendirme yaparım. Uygulama bu araştırma sürecini başlatabilir; fakat kişisel ödeme disiplininin yerini tutmaz.
Karşılaştırmadan başvuru aşamasına geçerken
Karşılaştırma uygulamalarında önemli bir ayrım var: Uygulama, karar öncesi araştırmayı kolaylaştırabilir; nihai değerlendirme ise ilgili banka tarafından yapılır. Benim açımdan bu, uygulamanın bir kredi onay aracı değil, teklifleri inceleme ve uygun seçeneğe yönelme noktası olduğu anlamına geliyor.
Bir seçeneği beğendiğimde süreç bankaya doğru ilerliyor. Bu geçişte kullanıcı açısından beklentiyi doğru kurmak önemli. Ekranda görülen teklif, kişisel finansal durum, banka değerlendirmesi ve başvuru sırasında istenen bilgiler nedeniyle son aşamada farklılaşabilir. Bu yüzden uygulamada gördüğüm sonucu kesin onay gibi değil, başvuru öncesi bir yön gösterici olarak ele alırım.
Bu handoff, yani uygulamadan bankaya geçiş, akışın en kritik noktalarından biri. Uygulama seçenekleri keşfetmek için kullanışlı olsa da sözleşme koşullarını, nihai maliyeti ve başvuru ekranındaki tüm bilgileri dikkatlice okumak gerekiyor. Özellikle aceleyle ilerlemek, karşılaştırma sırasında fark edilen avantajları başvuru aşamasında gözden kaçırmaya neden olabilir.
Benim pratik yöntemim, ilgimi çeken seçenekleri hemen seçmek yerine önce birkaçını kısa bir listeye indirmek olurdu. Ardından her biri için vade, aylık ödeme ve toplam geri ödeme dengesini yeniden kontrol ederdim. Böylece uygulama içindeki ilk izlenimle banka başvurusundaki nihai kararı birbirine karıştırmamış olurum.
Sonucu değerlendirirken dikkat ettiğim noktalar
Uygulama, finansal kararın başlangıç kısmını sadeleştiriyor; fakat sonuç ekranını doğru okumak kullanıcının dikkatine bağlı. Benim için en yararlı yaklaşım, teklifleri yalnızca sıralamak değil, neden bir seçeneğin diğerinden daha uygun göründüğünü anlamaya çalışmak.
Örneğin daha düşük aylık ödeme, bütçesi dar olan biri için kısa vadede rahatlatıcı olabilir. Ancak borcun daha uzun süre devam etmesi ve toplam ödemenin yükselmesi, bu rahatlığın bir bedeli olduğunu gösterir. Tersine, kısa vade toplam maliyeti azaltabilir ama aylık ödeme gücünü aşarsa gerçek hayatta sürdürülebilir olmayabilir. Bu nedenle “en iyi” teklif herkes için aynı değildir.
En önemli karar ölçütü, taksit tutarı ile toplam geri ödeme arasındaki dengedir. Ben uygulamayı kullanırken bu iki değeri birlikte görmeden seçim yapmam. Ayrıca düzenli gelirde geçici bir düşüş yaşanması ihtimalini de hesaba katarım. Kâğıt üzerinde karşılanabilen bir ödeme, beklenmedik bir masraf geldiğinde bütçeyi zorlayabilir.
Bir başka yararlı nokta, aynı ihtiyacı farklı vadelerle tekrar denemek. İlk aramada yalnızca tek bir vade seçmek yerine, daha kısa ve daha uzun seçenekleri karşılaştırmak kararın etkisini görünür kılıyor. Bu, uygulamanın genel mağaza açıklamasında hemen fark edilmeyen ama gerçek kullanımda değer kazanan bir yöntem. Çünkü bazen küçük bir vade değişikliği, aylık bütçe ile toplam maliyet arasındaki dengeyi tamamen değiştirebilir.
Sonuçta uygulamadan bankaya geçtiğimde hâlâ kendi kontrol listemi kullanırım: Tutar gerçekten gerekli mi, taksit düzenli gelirimle uyumlu mu, toplam ödeme kabul edilebilir mi ve başvuru koşullarını dikkatlice okudum mu? Kredi Hesapla bu soruları benim yerime yanıtlamıyor; fakat onları sormayı kolaylaştırıyor.
Akışın zorlandığı ve kararın bozulabildiği yerler
Uygulamanın en belirgin sınırı, karşılaştırma ekranının kişisel finans danışmanlığı yerine geçmemesi. Bir teklifin listede görünmesi, herkes için erişilebilir veya kesinleşmiş olduğu anlamına gelmez. Bankanın kendi değerlendirmesi, başvuru bilgileri ve kişiye özel koşullar sonucu etkileyebilir. Bu nedenle uygulamayı kesin sonuç veren bir araç gibi kullanmak yanlış beklenti yaratır.
İkinci sorun, kullanıcıların çoğu zaman yalnızca aylık taksite odaklanması. Uygulama seçenekleri karşılaştırmayı kolaylaştırsa da ekrandaki düşük rakamın psikolojik etkisini tamamen ortadan kaldırmıyor. Benim tavsiyem, her teklif için toplam geri ödemeyi ayrıca not etmek ve mümkünse aynı tutar ile aynı vade üzerinden kıyaslama yapmak. Farklı koşullardaki teklifleri doğrudan karşılaştırmak yanıltıcı olabilir.
Üçüncü sürtünme, başvuruya geçişte yaşanabilir. Karşılaştırma uygulamasında hızlıca karar verdikten sonra banka tarafında daha fazla bilgi, farklı ekranlar veya ek açıklamalarla karşılaşmak mümkün. Bu noktada acele etmek yerine başvuru sayfasındaki her alanı dikkatlice incelemek gerekiyor. Uygulama araştırmayı hızlandırsa da başvuru sürecinin tüm ayrıntılarını ortadan kaldırmıyor.
Bir diğer önemli sınır da uygulamanın borçlanma kararını teşvik etmek için değil, daha bilinçli karşılaştırma yapmak için kullanılması gerektiği. Eğer mevcut borçlarım zaten bütçemi zorluyorsa, yeni teklifleri incelemek sorunu çözmeyebilir. Böyle bir durumda daha fazla seçenek görmek yerine harcamaları gözden geçirmek veya mevcut borç planını değerlendirmek daha doğru olabilir.
Kimler için uygun, kimler başka yolu seçmeli?
Farklı bankaların tekliflerini ilk kez karşılaştıracak kişiler için uygulamayı faydalı buluyorum. Özellikle bankaların kendi uygulamalarında arama yapmadan önce genel bir fikir edinmek isteyenler, araştırmaya daha düzenli başlayabilir. Kredi ve kredi kartı seçeneklerini aynı finansal ihtiyaç çerçevesinde değerlendirmek isteyen kullanıcılar da bundan yararlanabilir.
Tek bir bankayla çalışmaya kesin karar vermiş ve yalnızca o bankanın kampanya ya da müşteri avantajlarını takip eden biri için ise doğrudan bankanın kendi kanalı daha pratik olabilir. Aynı şekilde, tüm sözleşme ayrıntılarını baştan sona banka üzerinden incelemek isteyen kullanıcılar karşılaştırma katmanını gereksiz görebilir.
Benim gözümde uygulama, finans konusunda çok deneyimli olmayan ama kararını tamamen başkasına bırakmak istemeyen kişiler için özellikle işe yarıyor. Çünkü temel seçenekleri bir araya getirerek araştırmanın başlangıç maliyetini düşürüyor. Buna karşılık karmaşık borç yapılandırması, ayrıntılı kişisel finans planı veya uzun vadeli bütçe danışmanlığı arayanlar için tek başına yeterli olmaz.
Ücret, erişim ve uygulamanın genel profili
Uygulama ücretsiz sunuluyor ve finans alanında yer alıyor. TeklifimGelsin tarafından geliştirilen bu ürünün mağaza tarafındaki ortalama puanı 4,6; kullanıcı ilgisi de güçlü görünüyor. Bir milyondan fazla kurulum seviyesine ulaşmış olması, kredi ve kart tekliflerini karşılaştırma ihtiyacının geniş bir kullanıcı kitlesinde karşılık bulduğunu düşündürüyor.
Yaş derecelendirmesi PEGI 3. Uygulamanın güncel sürümü 2.40.0 ve Android tarafında en az 7.0 sürümü destekleniyor. Bu bilgiler, eski bir Android telefonda kullanmayı planlayanlar için önemli olabilir. Ben uygulama seçerken yalnızca işlevine değil, cihazımla uyumlu olup olmadığına da bakarım; bu nedenle işletim sistemi gereksinimini önceden kontrol etmek gereksiz kurulum denemelerini önler.
Ücretsiz olması, deneme aşamasında karar vermeyi kolaylaştırıyor. Yine de ücretsiz erişim, finansal tekliflerin kişiye özel sonuçlarını garanti ettiği anlamına gelmez. Benim için uygulamanın değeri, ücret ödemeden araştırma yapabilmekten çok, farklı seçenekleri aynı karar sürecine dahil edebilmesi.
Benim kararım: araştırma için güçlü, son karar için tek başına yeterli değil
Teklifimgelsin: Kredi Hesapla’yı, kredi veya kredi kartı ararken ilk başvurulacak araştırma araçlarından biri olarak görüyorum. En güçlü yanı, dağınık banka araştırmasını daha düzenli bir karşılaştırma akışına dönüştürmesi. Tutarı ve vadeyi belirleyip seçenekleri incelemek, ardından uygun görünen bankaya geçmek günlük kullanımda gerçekten zaman kazandırabilir.
Fakat uygulamadan en iyi sonucu almak için ekranda görünen ilk düşük taksite kapılmamak gerekiyor. Benim önerim; aynı ihtiyacı farklı vadelerle denemek, aylık ödeme ile toplam geri ödemeyi birlikte değerlendirmek ve bankaya geçildiğinde nihai koşulları yeniden okumak. Bu üç adım, karşılaştırmayı yüzeysel bir liste incelemesinden daha bilinçli bir karara dönüştürüyor.
Sonuç olarak bu uygulama, kredi kararını benim yerime veren bir finans uzmanı değil; araştırmayı başlatan ve seçenekleri görünür kılan bir yardımcı. Banka banka dolaşmadan önce tabloyu anlamak isteyenler için iyi bir başlangıç noktası. Ancak bütçesi zaten sıkışık olan, kesin onay bekleyen veya ayrıntılı kişisel finans danışmanlığı arayanların sınırlarını bilerek kullanması gerekir. Benim için doğru kullanım şekli net: önce karşılaştır, sonra toplam maliyeti düşün, en son bankanın nihai koşullarını kontrol et.
Artıları
- Kredi taksitlerini farklı vade seçenekleriyle hızlıca karşılaştırma imkânı sunar.
- Kullanımı basit arayüzü sayesinde finans bilgisi az olanlar da zorlanmaz.
- Sonuçları önceden görerek aylık bütçeyi planlamaya yardımcı olur.
- Kredi kararından önce yaklaşık maliyetleri değerlendirmek için pratik bir araçtır.
- Mobil cihazlarda hızlı çalışarak her yerden hesaplama yapmayı kolaylaştırır.
Eksileri
- Hesaplama sonuçları bankaların güncel teklifleriyle birebir örtüşmeyebilir.
- Faiz oranları ve kampanyalar düzenli güncellenmezse sonuçlar yanıltıcı olabilir.
- Sigorta, tahsis ücreti ve ek masraflar tüm hesaplamalara dahil edilmeyebilir.
- Kişiye özel kredi onayı veya başvuru sonucu hakkında kesin bilgi vermez.
- Gelişmiş karşılaştırma ve ayrıntılı ödeme planı seçenekleri sınırlı kalabilir.
teklifimgelsin: Kredi Hesapla hakkında sıkça sorulan sorular
TeklifimGelsin: Kredi Hesapla uygulaması ne işe yarar?
TeklifimGelsin: Kredi Hesapla, ihtiyaç kredisi ve benzeri finansal seçenekleri değerlendirirken yaklaşık ödeme planını görmenize yardımcı olan bir uygulamadır. Kredi tutarı, vade ve faiz oranı gibi bilgileri girerek aylık taksit, toplam geri ödeme ve tahmini maliyetleri inceleyebilirsiniz. Uygulama karar verme sürecini kolaylaştırır; ancak gösterilen sonuçların bankaların kesin onayı veya bağlayıcı kredi teklifi olmadığını unutmamak gerekir.
Uygulamada hesaplama yapmak için hangi bilgiler gerekir?
Hesaplama sırasında genellikle çekmek istediğiniz kredi tutarı, vade süresi ve uygulanabilecek faiz oranı gibi temel bilgileri girmeniz gerekir. Bazı tekliflerde gelir durumu, kredi amacı veya mevcut borçlar gibi ek bilgiler de istenebilir. Sonuçların gerçeğe daha yakın olması için bilgileri eksiksiz ve doğru yazmanız önemlidir. Eksik ya da hatalı veriler, aylık taksit ve toplam geri ödeme tutarlarının yanıltıcı çıkmasına neden olabilir.
TeklifimGelsin üzerinden doğrudan kredi kullanılabilir mi?
Uygulama, kredi seçeneklerini karşılaştırma ve tahmini ödeme planlarını inceleme konusunda yardımcı olabilir; ancak kredi başvurusunun onaylanması ilgili banka veya finans kuruluşunun değerlendirmesine bağlıdır. Uygulamada görünen oranlar ve teklifler kişiye özel kesin sonuç anlamına gelmez. Kredi notu, gelir, çalışma durumu, mevcut borçlar ve bankanın güncel politikaları başvuru sonucunu etkileyebilir. Başvuru öncesinde resmi banka koşullarını mutlaka kontrol etmelisiniz.
Uygulamada gösterilen kredi hesaplamaları kesin ve güncel midir?
Kredi hesaplama sonuçları çoğunlukla tahmini niteliktedir ve kullanılan faiz oranı, vergiler, tahsis ücretleri, sigorta masrafları veya bankaların güncel kampanyaları değiştikçe farklılık gösterebilir. Bu nedenle uygulamada hesaplanan aylık taksit ve toplam geri ödeme tutarını yalnızca bir ön değerlendirme olarak kabul etmek gerekir. Başvuru yapmadan önce ilgili bankanın resmi sayfasındaki güncel faiz, masraf ve sözleşme şartlarını karşılaştırmanız önerilir.
TeklifimGelsin: Kredi Hesapla uygulamasını kullanmak güvenli midir?
Uygulamayı kullanmadan önce geliştirici bilgilerini, gizlilik politikasını, istediği izinleri ve kullanıcı yorumlarını incelemeniz faydalı olur. Kredi hesaplamak için gerekmeyen kişisel bilgileri paylaşmaktan kaçının ve uygulama içindeki yönlendirmelerin resmi banka sayfalarına ait olup olmadığını kontrol edin. Kimlik, kart veya internet bankacılığı bilgilerinizi yalnızca güvenilir ve doğrulanmış kanallar üzerinden girin. Finansal karar vermeden önce tüm koşulları dikkatlice okuyun.

teklifimgelsin: Kredi Hesapla
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan info@teklifimgelsin.com üzerinden iletişime geçin, https://teklifimgelsin.com adresini ziyaret edin veya https://teklifimgelsin.com/gizlilik-politikasi-kvkk sayfasını inceleyin.










